Collective
Assurance copropriété
Elle couvre les parties communes de l'immeuble et la responsabilité civile du syndicat des copropriétaires.
- Couvre
- Parties communes
- Souscrite par
- Le syndic
- Payée via
- Les charges de copro
- Obligation
- Loi ALUR 2014
Découvrez tout ce qu'il faut savoir sur l'assurance copropriété obligatoire. Obtenez un devis gratuit et trouvez la meilleure couverture pour votre immeuble.
+ de 500
projets accompagnés/an
Sous 24 h
Réponse à votre demande
12 assureurs
Comparés à profil égal
100 % gratuit
Sans engagement
L'assurance copropriété est obligatoire depuis la loi ALUR de 2014. Tarifs dès 100 € et jusqu'à 350 € par lot et par an, obligations légales et économies possibles jusqu'à 45 % avec un comparateur indépendant.
L'assurance copropriété protège les parties communes de votre immeuble et couvre la responsabilité civile du syndicat des copropriétaires. Deux contrats à ne pas confondre : celui de l'immeuble, et celui de chaque logement.
Collective
Elle couvre les parties communes de l'immeuble et la responsabilité civile du syndicat des copropriétaires.
Individuelle
Elle couvre chaque appartement et la responsabilité de son occupant, propriétaire ou locataire.
Trois dimensions essentielles : la protection des parties communes, la responsabilité civile du syndicat, et la distinction avec l'assurance habitation individuelle.
Couvre les éléments collectifs de la copropriété : structure, façades, toiture, fondations, ascenseurs, chauffage collectif, plomberie, halls, escaliers, caves, parkings, jardins, cours, locaux techniques.
La garantie obligatoire : elle couvre les dommages causés aux tiers, corporels (chute dans l'escalier, accident d'ascenseur) ou matériels (dégât des eaux chez un voisin), les recours de voisinage et les frais de défense.
Le contrat de l'immeuble est souscrit par le syndic et payé via les charges. Chaque logement garde sa propre assurance habitation : les deux sont complémentaires.
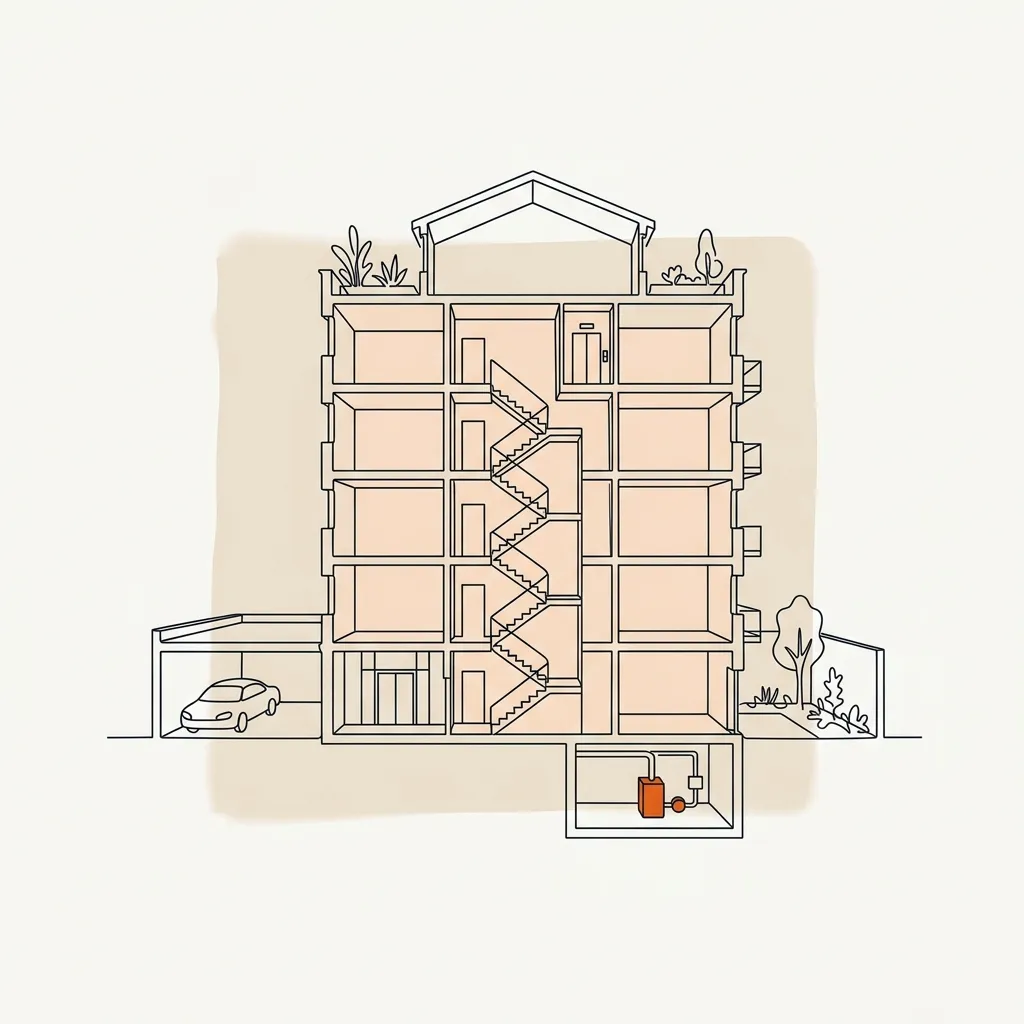
Six scénarios fréquents en copropriété, tous pris en charge par un contrat multirisque immeuble correctement dimensionné.
Fuite d'une canalisation commune, infiltration depuis la toiture, débordement d'une chaudière collective.
Plomberie
Départ de feu dans les parties communes, dans une cave ou un local technique, propagation des fumées dans les paliers.
Hall et escaliers
Arrachement de tuiles, chute d'un arbre sur la façade, dommages causés par la grêle ou le vent violent.
Toiture
Tags dans les parties communes, boîtes aux lettres dégradées, vol dans les caves ou le local vélos.
Hall et escaliers
Panne mécanique, dommage électrique sur l'ascenseur ou la chaufferie collective, immobilisation prolongée d'un équipement.
Ascenseur
Un visiteur glisse sur une marche mal éclairée : la responsabilité civile du syndicat indemnise la victime.
Hall et escaliersSix points qui résument votre situation et vos obligations.
Loi ALUR (article 9-1) : toute copropriété doit souscrire au minimum une RC pour les parties communes.
Ascenseur, chaufferie, toiture, plomberie, parking, espaces verts : la multirisque protège l'ensemble des parties communes.
L'assurance copro est complémentaire : chaque copropriétaire garde sa propre assurance habitation individuelle.
Fourchettes observées : 100 à 350 € par lot et par an selon la taille, les équipements et les garanties choisies.
Les offres des assureurs qui couvrent les immeubles, comparées sur les mêmes critères : garanties, plafonds, franchises.
Faire comparer le contrat tous les 2 ans permet d'identifier rapidement une économie substantielle.
Le coût varie selon la taille de l'immeuble, sa localisation et les garanties choisies. Fourchettes observées sur le marché, par lot et par an.
180 à 350 €
par lot et par an · 2 à 3 €/m²
Syndic souvent bénévole, parties communes limitées.
150 à 280 €
par lot et par an · 1,50 à 2,30 €/m²
Ascenseur, parking, syndic professionnel.
Dès 100 à 220 €
par lot et par an · 1 à 1,20 €/m²
Multi-équipements, gardien, services.
De 2 à 10 lots, comptez en général 180 à 350 € par lot et par an : les frais fixes du contrat se répartissent sur peu de copropriétaires, le coût unitaire est donc plus élevé. Économies possibles : jusqu'à 45 % en faisant comparer le contrat avant la prochaine échéance.
Fourchettes indicatives par lot et par an, pour un niveau de garanties intermédiaire — variables selon localisation, équipements et sinistralité passée.
On a passé au crible les assureurs les plus cités. Tous n'assurent pas le syndicat des copropriétaires : certains couvrent seulement votre logement.
Solutions spécifiques selon votre situation : petite copropriété, syndic bénévole, copropriété sans syndic ou en difficultés.
2 à 10 lots
Solutions adaptées aux petites copropriétés avec budget limité : assureurs spécialisés, garanties essentielles, tarifs accessibles.
Guide petite copro
Micro-copropriété
Spécificités des copropriétés à deux propriétaires : obligations, décisions à deux, assureurs acceptant ce profil.
Solutions 2 lots
Gestion autonome
Comment assurer sa copropriété avec un syndic bénévole : démarches, assureurs, et la couverture du bénévole lui-même.
Guide syndic bénévole
Situation temporaire
En cas d'absence de syndic : administrateur provisoire, continuité de l'assurance, démarches d'urgence.
Solutions d'urgence
Maisons groupées
Particularités des copropriétés horizontales (lotissements) : parties communes réduites, voirie, garanties adaptées.
Spécificités horizontale
Situation difficile
Assurer une copropriété en difficulté : garanties adaptées, arrêté de mise en sécurité, aides publiques disponibles.
Aide copropriétés fragilesVos obligations, les garanties, les prix et comment obtenir le meilleur contrat : six guides pour piloter votre couverture.
Sinistres, procédures, optimisation et conseils pratiques.
Aucun engagement, aucune relance commerciale agressive.
Type, taille, code postal, équipements (ascenseur, chaufferie, parking). 2 minutes maximum.
Un courtier compare les offres des assureurs pour votre immeuble et vous adresse la plus adaptée.
Garanties détaillées, plafonds, franchises, tarif annuel par lot : tout est lisible et transparent.
Le changement d'assurance se vote en assemblée générale, à la majorité des voix exprimées (article 24).
FAQ
Recevez une proposition personnalisée et économisez jusqu'à 45 % sur votre prime d'assurance.